Empréstimo consignado CLT: o que acontece após demissão?
Como lidar com o saldo devedor e renegociar o empréstimo após sair do emprego
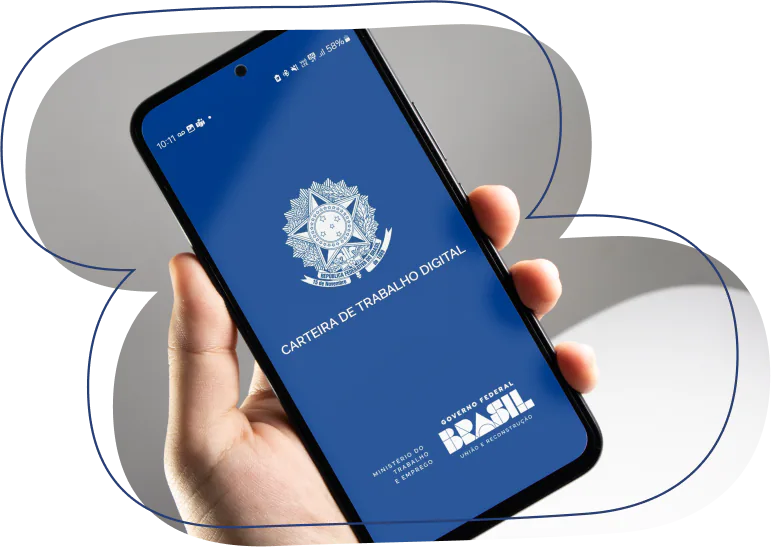
Se você é um trabalhador com carteira assinada e tem um empréstimo consignado, provavelmente se sente mais seguro com o pagamento das parcelas sendo descontado diretamente do salário. Mas surge uma dúvida importante: o que acontece com o consignado em caso de demissão?
A demissão, especialmente quando inesperada, pode gerar insegurança sobre suas finanças e entender como o contrato de empréstimo se comporta nesse momento é essencial para evitar inadimplência e prejuízos ao seu crédito.
9 min de leitura
O empréstimo consignado continua após a demissão?
Sim. Ao ser demitido, a dívida do empréstimo consignado não é cancelada. O contrato segue válido, e você continua responsável pelo pagamento integral do saldo devedor, mesmo que o desconto automático em folha seja suspenso.
Isso significa que, a partir da demissão, o valor das parcelas deixa de ser descontado diretamente do salário e a cobrança passa a ser feita por boleto bancário, débito em conta ou outro meio acordado com a instituição financeira.
O que pode ser descontado das verbas rescisórias?
Em casos de demissão sem justa causa, parte do valor que você tem a receber pode ser usado para abater a dívida consignada, de acordo com os seguintes limites:
Até 35% das verbas rescisórias
Esse percentual pode ser retido automaticamente para quitar parte ou a totalidade da dívida, se estiver previsto no contrato.
Uso do FGTS
É possível utilizar até 10% do saldo do FGTS e a multa rescisória de 40%, com autorização prévia, para amortizar o saldo devedor do consignado.
E se o valor da rescisão não for suficiente?
Caso o total das verbas rescisórias e do FGTS não cubra o valor restante da dívida, o ex-funcionário deverá pagar o saldo devedor com recursos próprios.
O banco, nesse caso, enviará boletos ou cobrará as parcelas via débito em conta. Se o trabalhador conseguir novo emprego com registro CLT, as parcelas podem voltar a ser descontadas diretamente da folha de pagamento pelo novo empregador.
Como gerenciar o consignado após a demissão?
1. Contate a instituição financeira
Assim que receber a notícia da demissão, entre em contato com o banco ou financeira que concedeu o empréstimo. Cada contrato pode ter regras diferentes sobre cobrança e renegociação em caso de desligamento.
2. Renegocie as condições
Se não tiver condições de arcar com as parcelas no momento, negocie:
- Novo prazo de pagamento;
- Redução temporária de parcelas;
- Carência por alguns meses;
- Isenção de juros em caso de quitação antecipada parcial.
3. Use o seguro-desemprego (se tiver direito)
Se você foi demitido sem justa causa, pode ter direito ao seguro-desemprego. Utilize esse recurso para manter os pagamentos em dia e evitar multas, juros ou negativação do nome.
4. Organize o orçamento até a recolocação
Durante a transição para um novo emprego, controle seus gastos com rigor. Priorize:
- Alimentação;
- Moradia;
- Pagamento de dívidas essenciais (como o consignado);
- Manutenção do crédito ativo e positivo.

A dívida permanece mesmo sem vínculo empregatício
Ser demitido com um empréstimo consignado CLT ativo exige atenção redobrada. Mesmo sem o vínculo empregatício, a dívida permanece e deve ser quitada de acordo com as condições do contrato.
A boa notícia é que existem alternativas: usar a rescisão para abater o valor, renegociar com o banco, portar a dívida ou adaptar as parcelas à nova realidade.
Manter o diálogo com a instituição financeira, agir com planejamento e buscar orientação assim que possível são atitudes essenciais para preservar seu histórico de crédito e atravessar esse momento com mais segurança.
Veja as dúvidas frequentes sobre este tema
O contrato permanece válido e o trabalhador ainda deve quitar a dívida. Após a demissão, as parcelas não são mais descontadas em folha, devendo ser pagas via boleto, débito em conta ou outro meio combinado.
Sim. É possível utilizar até 10% do saldo do FGTS e a multa de 40% da rescisão, mediante autorização, para amortização da dívida. Se o valor não for suficiente, o saldo restante deve ser pago diretamente ao banco.
Sim. O desconto sobre as verbas rescisórias é limitado a 35% do valor total, conforme legislação vigente em 2025. O restante da dívida deve ser negociado diretamente com a instituição financeira.