FGTS como garantia em consignado: o que é e qual a diferença do saque-aniversário?
Entenda as restrições de 2026 e por que o Crédito do Trabalhador é a saída para quem tem pressa
O cenário do crédito com garantia do FGTS passou por transformações profundas. Desde novembro de 2025, novas normas tornaram a antecipação do saque-aniversário mais restrita e burocrática. Para quem busca eficiência em 2026, o uso do FGTS como garantia no Consignado Privado (Crédito do Trabalhador) surge como a solução mais rápida, contornando prazos de carência e limites de parcelas que antes não existiam.
6 min de leitura
O que você vai ler neste artigo:
- Novas Regras: A carência obrigatória de 90 dias e o limite de parcelas.
- Saque-Aniversário: Por que a contratação não é mais imediata para todos.
- Consignado com FGTS: Como usar 10% do saldo para liberar o Crédito do Trabalhador.
- Comparativo 2026: Qual modalidade oferece o melhor custo-benefício hoje.
- Dúvidas frequentes sobre este tema
O que é o crédito consignado com FGTS como garantia?
Conhecido como Crédito do Trabalhador ou Consignado Privado, esta modalidade permite que o profissional CLT utilize até 10% do saldo do FGTS e a multa rescisória como garantia bancária.
O diferencial em 2026:
Diferente da antecipação do saque-aniversário, esta modalidade não sofre com o novo limite de parcelas anuais. O valor é baseado na sua margem salarial e no saldo total em conta. Como o pagamento é descontado diretamente em folha, os juros são os menores da categoria privada, tornando-se o substituto ideal para quem não quer ou não pode esperar os novos prazos do governo.
Como funciona o saque-aniversário em 2026?
Se você está pensando em migrar para o Saque-Aniversário agora, atenção às travas implementadas no final de 2025:
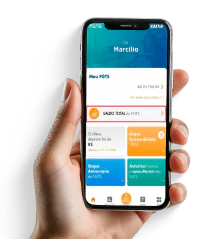
- Carência de 90 dias: Após aderir à modalidade no aplicativo do FGTS, você deve aguardar 90 dias para que as instituições financeiras possam consultar seu saldo e realizar qualquer antecipação. A contratação imediata acabou.
- Limite de Antecipação: No primeiro contrato, é possível antecipar até 5 parcelas. Em renovações subsequentes, o limite cai para 3 parcelas.
- Impacto na Demissão: Em 2026, felizmente, o bloqueio de 2 anos foi flexibilizado, permitindo que o trabalhador demitido acesse o saldo remanescente, subtraindo apenas o que foi empenhado como garantia.
Principais diferenças entre as modalidades
Característica | Consignado Privado (Crédito do Trabalhador) | Antecipação Saque-Aniversário |
Carência para Início | Imediata (depende do convênio) | 90 dias após a adesão |
Limite de Parcelas | Conforme margem salarial | Máximo de 5 parcelas (1º ano) |
Forma de Pagamento | Desconto mensal no holerite | Desconto anual direto do FGTS |
Acesso ao Crédito | Ideal para valores altos | Ideal para valores pequenos/negativados |
Calculadora de
Depósito do FGTS
Veja quando será o próximo depósito do seu FGTS e o valor aproximado

Valor à receber
Depósito previsto até o próximo dia 20.
Saia da carência: conheça o Crédito do Trabalhador na Empresta
Se você precisa de dinheiro agora e descobriu que precisa esperar 90 dias para usar seu saque-aniversário, não se preocupe. Na Empresta, oferecemos o Consignado Privado (Crédito do Trabalhador), a solução perfeita para quem busca fôlego financeiro sem as amarras das novas regras governamentais.
Com o Crédito do Trabalhador, você garante taxas reduzidas e não fica limitado ao teto de 5 parcelas do Saque do FGTS. Transforme seu tempo de casa em crédito imediato com quem entende de performance financeira.
👉 Fale com a Empresta e descubra agora como liberar seu Crédito do Trabalhador!
Veja as dúvidas frequentes sobre este tema
Não. De acordo com as regras vigentes em 2026, existe um período de carência de 90 dias após a adesão. Durante esse tempo, o sistema impede que bancos consultem seu saldo para fins de antecipação.
Não. O Consignado Privado utiliza o saldo total do FGTS apenas como garantia. O acesso ao tipo de crédito não depende de convênio entre banco – empresa, o pedido de empréstimo pode ser feito a qualquer momento, sem precisar aguardar os prazos do saque-aniversário.
No Crédito do Trabalhador, os 10% do saldo e a multa rescisória garantem a quitação. No Saque-Aniversário, o valor antecipado é retido e o saldo restante é liberado conforme a nova lei de flexibilização do saque-rescisão.